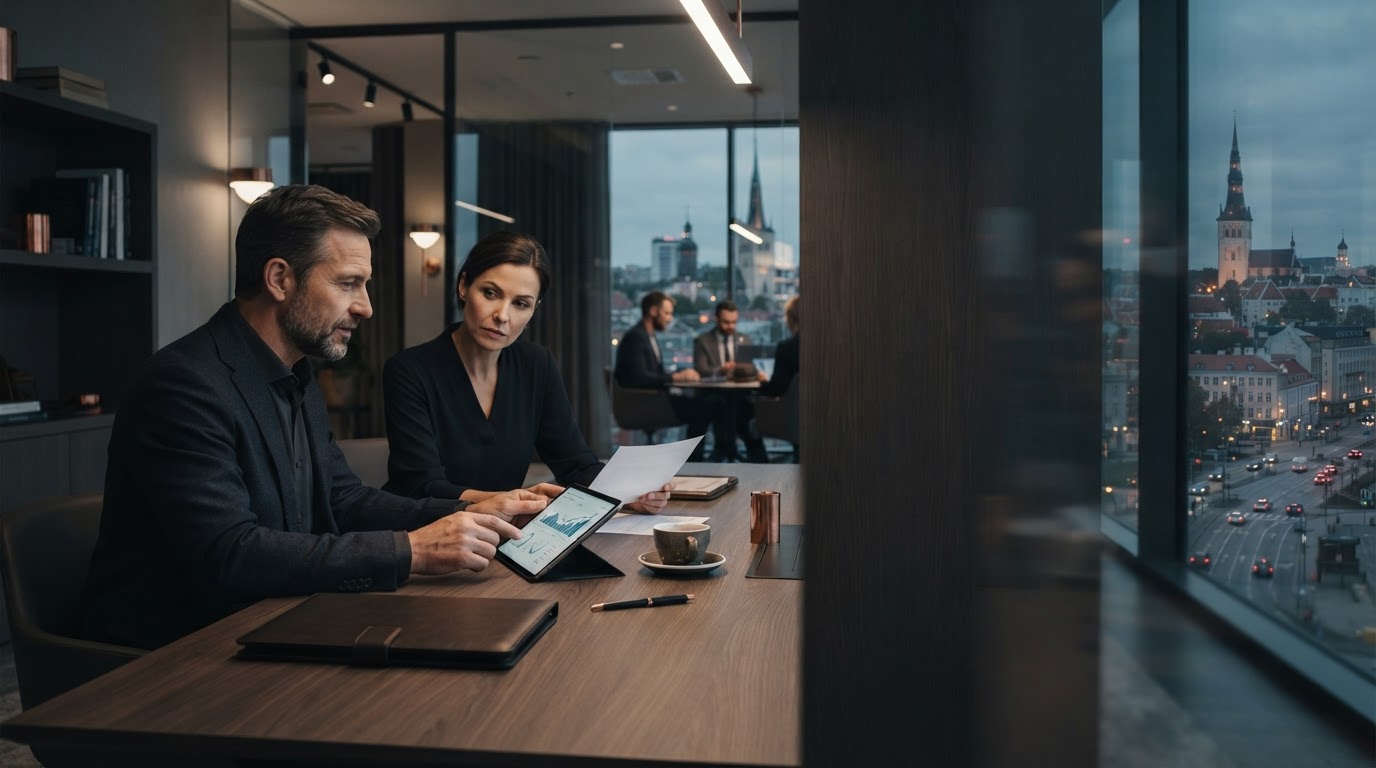
Superposition du tableau de bord d'analyse prédictive Aridika représentant la modélisation des risques basée sur l'IA

Modélisation prédictive des risques pour une croissance disciplinée du capital

Aridika combine une analyse de données basée sur l'IA avec une architecture stop-loss automatisée, conçue pour faire apparaître des rendements asymétriques tout en contenant l'exposition à la baisse. Le système est conçu pour les investisseurs privés et les opérateurs secondaires en Estonie qui ont besoin d'une discipline de niveau institutionnel sans les frais généraux opérationnels d'un pupitre de négociation.

Chaque signal est pondéré par rapport aux modèles de prélèvement historiques avant qu'une seule recommandation n'atteigne votre tableau de bord.
La volatilité n'est pas le problème. L’exposition non gérée l’est.

Les marchés évoluent d’une manière qu’aucun ensemble de données ne peut expliquer pleinement. La plupart des outils de vente au détail réagissent à la volatilité après coup, en fermant les positions une fois que les dégâts sont déjà mesurés dans le solde du compte. Aridika repose sur un principe différent : l'exposition doit être continuellement recalculée par rapport à un modèle prédictif, et non révisée selon un calendrier fixe.

La couche IA de la plateforme traite les données de marché entrantes en temps réel et ajuste les seuils de stop-loss à mesure que les conditions changent, visant ce que nous décrivons en interne comme une volatilité atténuée – une exposition réduite sans abandonner complètement la position. L’objectif est l’alpha calculé : des rendements recherchés délibérément, le scénario baissier étant déjà intégré dans la décision.

Lire la méthodologie
Analyste Aridika examinant les modèles de risque prédictifs et les données de portefeuille

Comment le système stop-loss décide réellement

Pas d'icônes, pas d'abstractions - trois couches opérationnelles qui fonctionnent ensemble chaque fois qu'un poste est ouvert.

01

Module d'analyse prédictive

Le modèle ingère l'évolution des prix, le volume et l'historique de la volatilité pour chaque actif surveillé, puis classe la probabilité d'un retrait au cours de la période de détention actuelle. Ce classement est mis à jour en continu plutôt qu'à la clôture de chaque session.

02

Logique stop-loss adaptative

Au lieu d’un pourcentage de sortie fixe, le seuil stop-loss évolue avec le score prédictif. Lorsque la probabilité de prélèvement augmente, le système resserre progressivement son exposition ; lorsque les conditions se stabilisent, on élargit la marge pour éviter des sorties prématurées sur bruit normal.

03

Traitement en temps réel

Le recalcul a lieu au cours de la même séance de négociation au fur et à mesure que de nouvelles données arrivent, et non selon un cycle de lots quotidien ou hebdomadaire. Cela maintient la couche de protection alignée sur le comportement actuel du marché plutôt que sur les conditions d'hier.

Des données brutes à une recommandation stratégique

La transparence compte plus que la complexité. Voici le pipeline, dans l’ordre dans lequel il s’exécute réellement.

  1. 01

    Normalisation des données

    Les flux bruts de marché, les historiques de positions et les indices de volatilité sont nettoyés et standardisés avant d'entrer dans le modèle. Les horodatages incohérents, les écarts et les valeurs aberrantes sont corrigés à ce stade afin que l'analyse en aval ne soit pas faussée par des entrées bruyantes.

  2. 02

    Couche de modélisation IA

    L'ensemble de données normalisé est exécuté via des modèles prédictifs formés sur des modèles historiques de réduction et de récupération. Le résultat est une vue pondérée en fonction des probabilités du risque et de la récompense pour chaque position surveillée, actualisée à mesure que de nouvelles données arrivent.

  3. 03

    Résultat des recommandations stratégiques

    Le résultat du modèle est traduit en une recommandation en langage clair – maintenir, resserrer l'exposition ou sortir – accompagnée du raisonnement qui la sous-tend. Rien n’est exécuté sans une justification claire.

Conçu pour passer d’une allocation secondaire à un portefeuille complet

Le même moteur de risque prend en charge trois contextes opérationnels distincts, chacun avec une tolérance différente en matière de prélèvement.

Revenu secondaire

Optimisation passive des revenus

Pour les investisseurs qui effectuent une allocation secondaire parallèlement à un travail à temps plein, le système surveille les positions en permanence afin que le capital ne soit pas laissé sans surveillance entre les enregistrements. Les recommandations sont conçues pour être examinées en quelques minutes et non en quelques heures.

Portefeuilles privés

Protection du portefeuille contre les baisses

Pour les portefeuilles personnels plus importants, la couche stop-loss agit comme une défense permanente contre de fortes corrections, réduisant progressivement l’exposition plutôt que de forcer une sortie tout ou rien pendant les sessions volatiles.

Entreprise

Prévisions stratégiques d'entreprise

Pour les équipes gérant le capital alloué pour le compte d'une entreprise, Aridika fournit le même résultat prédictif à une échelle adaptée à l'examen stratégique récurrent, prenant en charge les décisions qui s'étendent au-delà d'une seule séance de négociation.

Problèmes techniques, réponse directe

Quels protocoles de sécurité régissent l’accès aux comptes et aux données ?

L'accès aux données du compte est restreint via des connexions cryptées et une authentification basée sur les informations d'identification. Aucune donnée de position n'est partagée avec des tiers à des fins de marketing. L'accès à l'infrastructure est limité aux systèmes requis pour le traitement des modèles et la création de rapports.

Aridika s'intègre-t-il aux comptes de courtage existants ?

Aridika est conçu pour se connecter aux flux de données de marché standard et aux formats de rapports de courtage couramment utilisés par les investisseurs privés en Estonie et dans l'UE au sens large. La portée de l'intégration dépend du courtier spécifique et du type de compte, et est confirmée lors de l'intégration plutôt que promise à l'avance.

Le seuil stop-loss peut-il être personnalisé en fonction de l’appétit pour le risque ?

Oui. Le modèle de base définit une sensibilité par défaut, mais la bande de seuil peut être élargie ou resserrée pour refléter la tolérance de rabattement individuelle. Ceci est défini une fois lors de la configuration et peut être réexaminé à mesure que les circonstances changent.

La préservation du capital commence par un cadre et non par une prévision.

Examinez comment le modèle prédictif et la couche stop-loss s’appliqueraient à votre allocation actuelle avant d’engager du capital.